


2026年5月新能源产业链商品价格走势分析
发表日期:2026-06-04
监测数据显示,2026年5月份,光伏产业链低位盘整持续,部分产品产量实现正增长。期货多晶硅收盘价环比下跌同比上涨,工业硅收盘价环比同比均上涨。电池产业链涨势延续,产品现货价格持续攀升,期货碳酸锂收盘价环比同比均上涨。
一、光伏产业链低位盘整
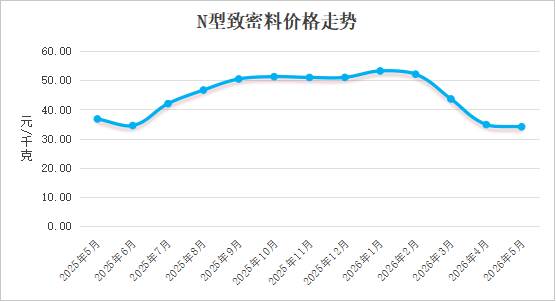
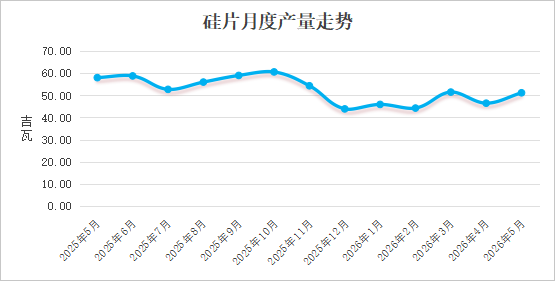
上游:5月份,N型致密料平均价格为34.04元/千克,环比下跌2.17%,同比下跌7.34%。N型硅片(210mm)平均价格为1.21元/片,环比下跌2.62%,同比下跌7.23%。全国多晶硅月度产量为9.1万吨,环比上升4.6%,同比下降5.31%。硅片月度产量为51.2GW,环比上升10.13%,同比下降11.82%。
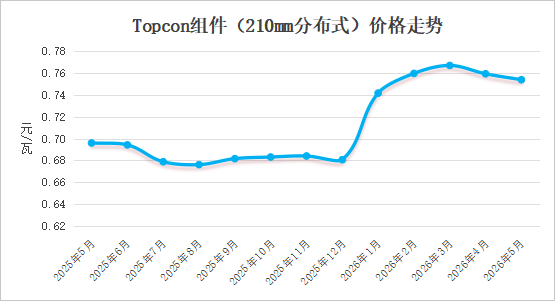
中游:5月份,Topcon组件(210mm,分布式)平均价格为0.75元/瓦,环比下跌0.72%,同比上涨8.33%。单晶Topcon电池片(210mm)平均价格为0.34元/瓦,环比下跌2.12%,同比上涨21.42%。
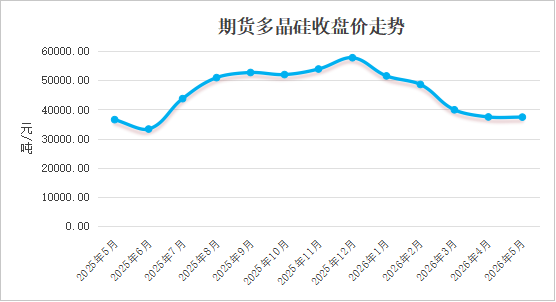
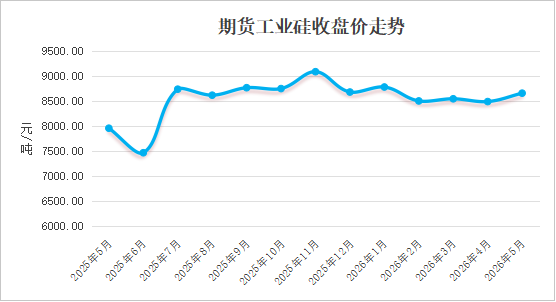
期货:5月份,期货多晶硅平均收盘价为37366.67元/吨,环比下跌0.15%,同比上涨2.36%,平均成交量为104553.72手,环比下降7.55%。期货工业硅平均收盘价为8660元/吨,环比上涨1.99%,同比上涨8.83%。
二、电池产业链涨势延续
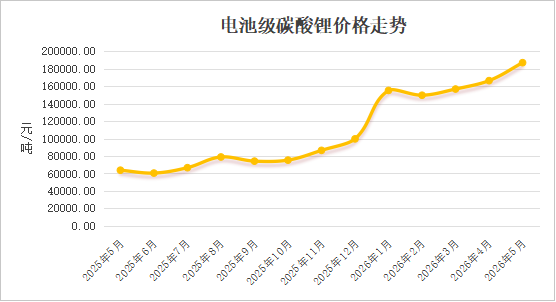
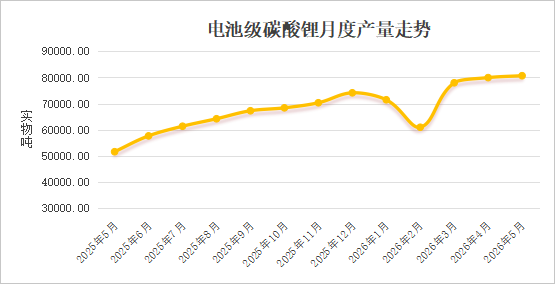
上游:4月份,锂辉石精矿(CIF中国)平均指数为2696.39美元/吨,环比上涨13.59%,同比上涨281.55%。电池级碳酸锂平均价格为186944.44元/吨,环比上涨12.38%,同比上涨193.27%。工业级碳酸锂平均价格为182833.33元/吨,环比上涨12.55%,同比上涨194.36%。全国电池级碳酸锂月度产量为80650.00实物吨,环比上升0.91%,同比上升56.38%。
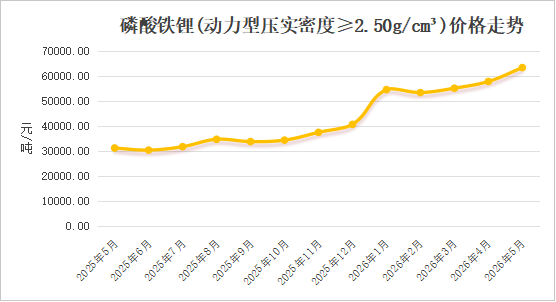
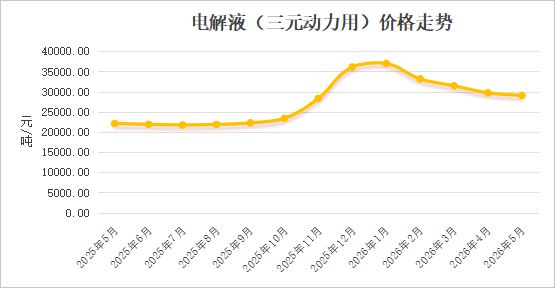
中游:5月份,5系三元材料(单晶/动力型)平均价格为199911.11元/吨,环比上涨6.23%,同比上涨72.33%。磷酸铁锂(动力型压实密度≥2.50g/cm³)平均价格为63454.03元/吨,环比上涨9.62%,同比上涨103.39%。电解液(三元动力用)平均价格为29038.89元/吨,环比下跌2.20%,同比上涨31.37%。
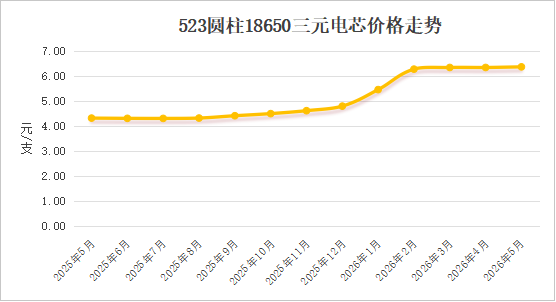
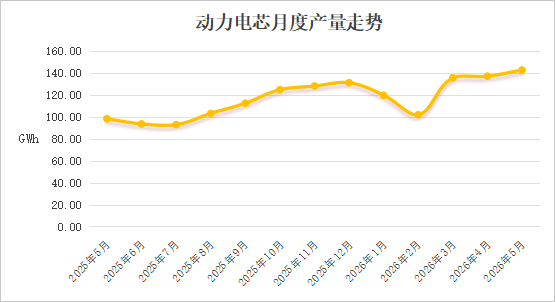
下游:5月份,523圆柱18650三元电芯平均价格为6.38元/支,环比上涨0.39%,同比上涨47.57%。523方形三元电芯平均价格为0.61元/Wh,环比上涨1.61%,同比上涨58.07%。方形磷酸铁锂电池(储能型,100Ah)平均价格为0.41元/Wh,环比上涨1.94%,同比上涨16.44%。全国动力电芯月度产量为142.86GWh,环比上升4.1%,同比上升45.32%。
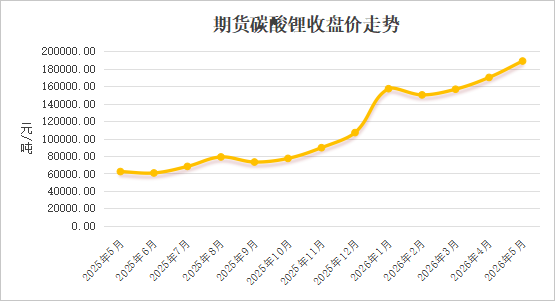
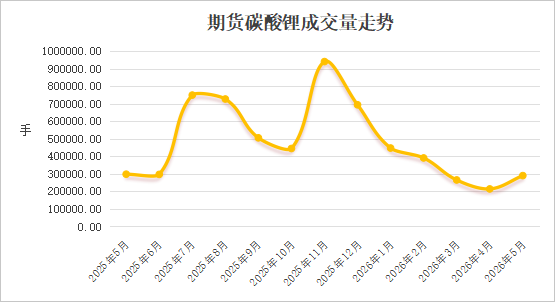
期货:5月份,期货碳酸锂平均收盘价为188795.56元/吨,环比上涨11.04%,同比上涨203.63%,平均成交量为290204.33手,环比上升35.57%,同比下降2.7%。
三、行业动态
5月25日工信部发布《光伏组件安全要求》和《光伏组件铭牌标识要求》(2027年6月实施),严打功率虚标、劣质产品,推动质量战替代价格战。进入五月以来,多晶硅期货呈现波动下跌趋势,5月7日40430元/吨为本月最高,其后一路走低至5月29日36835元/吨,较5月最高点下降8.89%,由此可见,目前实际需求仍处低位。
5月份,电池行业依旧表现强劲。自2月以来,碳酸锂、磷酸铁锂均一路走高,期货碳酸锂于5月12日涨至205260元/吨,月内涨幅达11.04%,年内累计涨幅近50%。同时,下游储能电芯需求旺盛,月度产量达79.32GWh,较4月环比上涨6.76%。
四、后市预测及建议
受前期过剩产能存量拖累,二季度光伏全产业链供需难以快速反转,硅料、硅片、组件价格以低位震荡为主,行业整体盈利偏弱,中小低效企业仍处于亏损承压状态;阶段性价格小幅反弹多依靠厂商控产、国内分布式零星备货与海外短期补库拉动,或难形成持续性单边涨价行情。
锂电池方面,下游动力电池厂商跟随终端需求持续上调开工排产,上游锂资源、中游正负极、电解液、隔膜等环节订单饱满,产业链产能利用率稳步抬升,预计锂电行业将持续向好。
 苏公网安备 32050802010607号


