


2026年1月新能源产业链商品价格走势分析
发表日期:2026-02-05
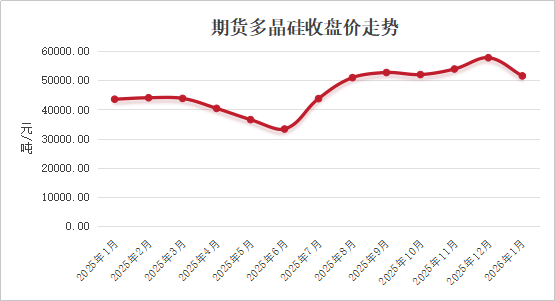
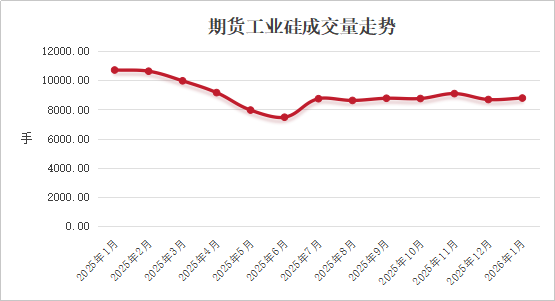
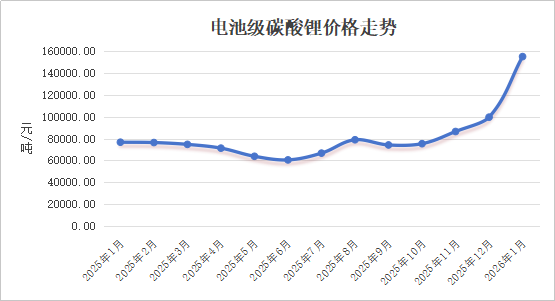
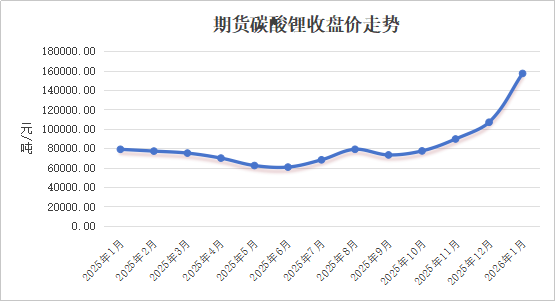
监测数据显示,2026年1月份,光伏产业链逐步回暖,产品现货价格以涨为主,期货多晶硅收盘价环比下跌、同比上涨,期货工业硅收盘价环比上涨、同比下跌。电池产业链涨价潮持续,产品现货价格普遍上扬,期货碳酸锂收盘价持续上涨。
一、光伏产业链逐步回暖
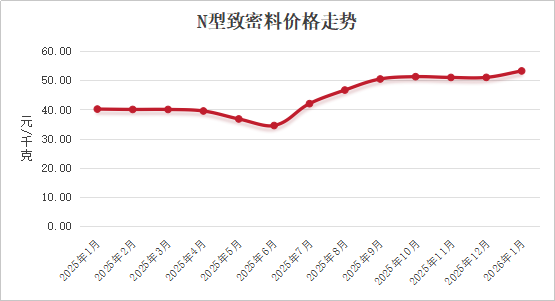
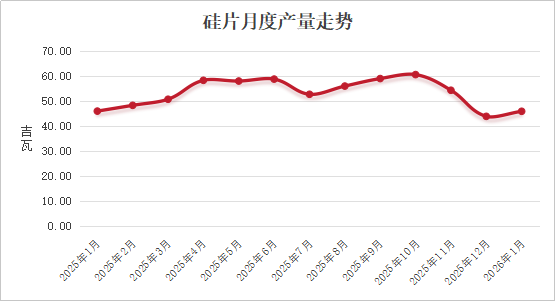
上游:1月份,N型致密料平均价格为53.24元/千克,环比上涨4.35%,同比上涨32.66%。N型硅片(210mm)平均价格为1.66元/片,环比上涨9.33%,同比上涨9.50%。全国多晶硅月度产量为10.08万吨,环比下降12.73%,同比上升6.78%。硅片月度产量为45.93吉瓦,环比上升4.62%,同比微降0.15%。
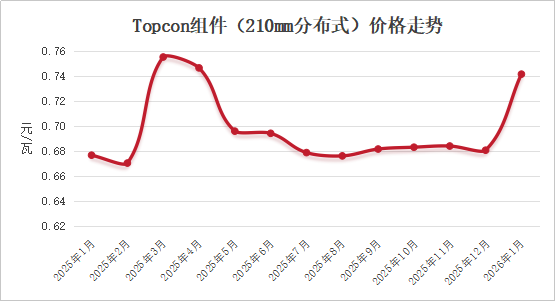
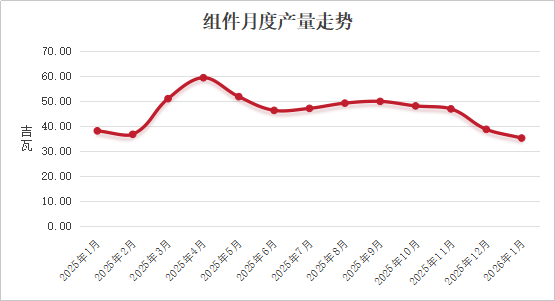
中游:1月份,Topcon组件(210mm,分布式)平均价格为0.74元/瓦,环比上涨8.96%,同比上涨9.60%。单晶Topcon电池片(210mm)平均价格为0.41元/瓦,环比上涨33.62%,同比上涨41.12%。全国组件月度产量为35.20吉瓦,环比下降9.04%,同比下降7.61%。
期货:1月份,期货多晶硅平均收盘价为51531.75元/吨,环比下跌10.82%,同比上涨18.41%,平均成交量为20020.65手,环比下降90.08%,同比下降44.40%。期货工业硅平均收盘价为8783.25元/吨,环比上涨1.16%,同比下跌18.00%,平均成交量为337628.30手,环比上升20.10%,同比上升99.24%。
二、电池产业链涨价潮持续
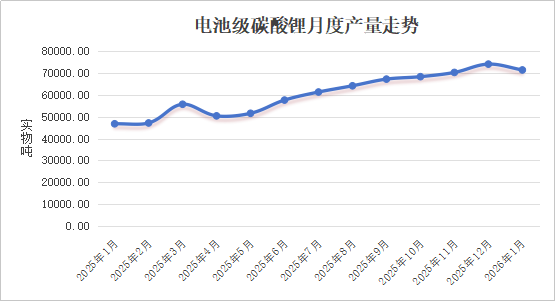
上游:1月份,锂辉石精矿(CIF中国)平均指数为2000.85美元/吨,环比上涨53.26%,同比上涨141.49%。电池级碳酸锂平均价格为155125.00元/吨,环比上涨55.73%,同比上涨102.41%。工业级碳酸锂平均价格为151687.50元/吨,环比上涨56.34%,同比上涨106.52%。全国电池级碳酸锂月度产量为71440.00实物吨,环比下降3.60%,同比上升52.76%。
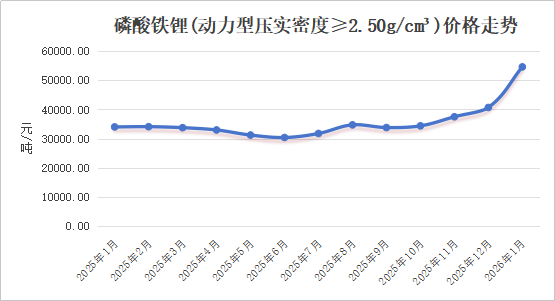
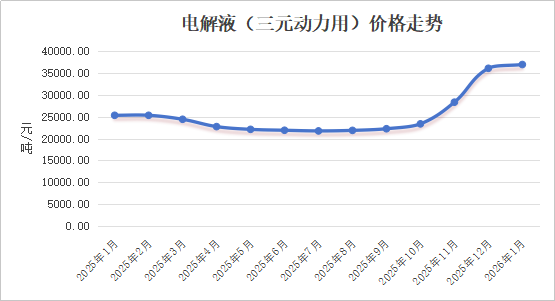
中游:1月份,5系三元材料(单晶/动力型)平均价格为178905.00元/吨,环比上涨21.38%,同比上涨58.67%。磷酸铁锂(动力型压实密度≥2.50g/cm³)平均价格为54628.00元/吨,环比上涨34.26%,同比上涨60.70%。电解液(三元动力用)平均价格为36962.50元/吨,环比上涨2.40%,同比上涨45.95%。
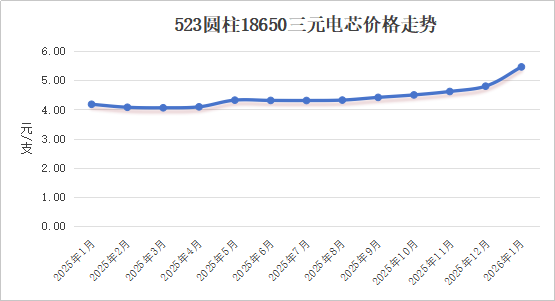
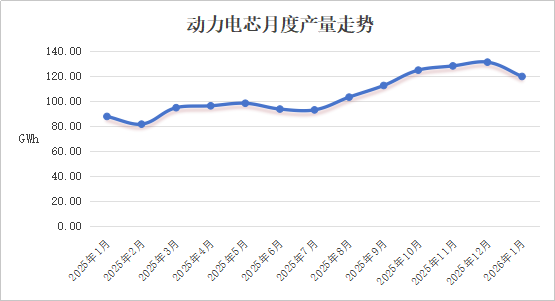
下游:1月份,523圆柱18650三元电芯平均价格为5.46元/支,环比上涨13.80%,同比上涨30.76%。523方形三元电芯平均价格为0.55元/Wh,环比上涨9.83%,同比上涨39.31%。方形磷酸铁锂电池(储能型,100Ah)平均价格为0.37元/Wh,环比上涨1.53%,同比上涨8.45%。全国动力电芯月度产量为119.79GWh,环比下降8.76%,同比上升36.53%。
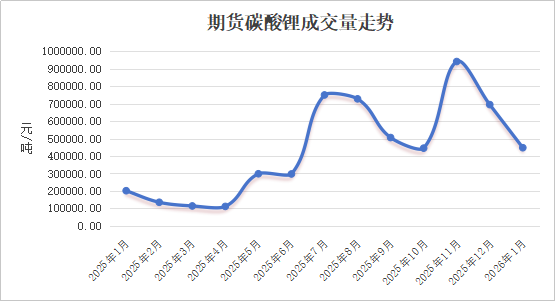
期货:1月份,期货碳酸锂平均收盘价为157121.00元/吨,环比上涨47.11%,同比上涨99.18%,平均成交量为447503.45手,环比下降35.56%,同比上升122.49%。
三、行业动态
2026年1月28日,工信部等部委与光伏行业重点企业召开座谈会,明确将“反内卷”作为全年主线,计划通过产能调控等手段推动行业回归良性竞争。1月份,多晶硅、光伏组件等产品月度产量明显下降,企业开始推进自律限产,同时出口退税政策自2026年4月1日起完全取消,也促使企业加快提升产品附加值。
1月7日,国家有关部门召集16家动力和储能电池企业举行座谈会,再次强调优化产能规划与规范市场秩序。同时出口退税政策的退坡直接刺激了“抢出口”现象,导致1月份“淡季不淡”,部分原材料供应趋紧。这些因素共同作用,进一步推升了电池产业链各产品的价格。
四、后市预测及建议
展望2026年,“反内卷”政策预计将促进新能源产业供给侧改革,出口退税政策的退坡可能引发“抢出口”,一季度产品出货量可能冲高,随后市场预计回归理性。光伏行业预计将持续推进产能格局优化,并积极开拓新兴市场。电池行业在储能需求持续爆发和新技术产业化突破的双重驱动下,价格预计仍有上行空间。
 苏公网安备 32050802010607号


